

Constat, mécanisme, portée et limites d'un scandale qui a révélé les angles morts de la commercialisation des biens culturels.
Aristophil a rendu accessible un univers jusque-là réservé aux bibliophiles : lettres autographes, manuscrits littéraires, partitions et archives historiques. L'innovation commerciale était séduisante. Un particulier pouvait acquérir un document entier ou une quote-part indivise d'une collection, tandis que l'entreprise en assurait la conservation et mettait en avant une perspective de revalorisation. Le musée parisien, les expositions, les experts et un réseau de distributeurs donnaient à l'ensemble une apparence culturelle et professionnelle.
Dossier mis à jour au 10 août 2026
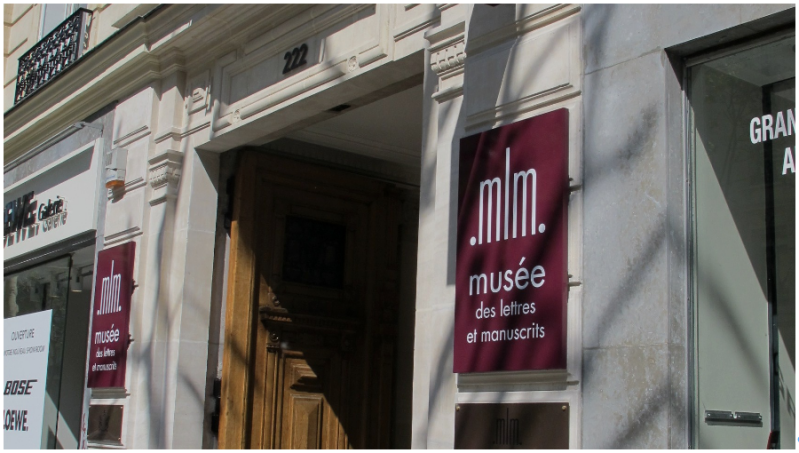
Ancien Musée des lettres et manuscrits, Paris, 2014. Photo : Hadonos, CC BY-SA 3.0. Source : Wikimedia Commons

Le jugement du 11 décembre 2025 a retenu, pour l'essentiel, que ce récit masquait un système de cavalerie : les actifs étaient revendus à des prix fortement majorés, la liquidité annoncée dépendait du maintien des souscriptions et les paiements aux sortants étaient alimentés par les entrants. Gérard Lhéritier a été condamné pour escroquerie, pratique commerciale trompeuse, présentation de comptes inexacts et abus de biens sociaux. En avril 2026, il a reconnu les faits dans le cadre d'une comparution sur reconnaissance préalable de culpabilité en appel ; la peine publiée a été ramenée à deux ans, avec exécution annoncée sous surveillance électronique. [1] [10]
La portée de l'affaire dépasse la condamnation pénale. Elle montre qu'un bien culturel tangible peut devenir le support d'un risque financier complexe : surévaluation, absence de marché secondaire, indivision, dépendance au gardien, conflit d'intérêts dans l'expertise et difficulté d'exécution lorsque l'organisateur s'effondre. La loi Sapin II a, après les faits, étendu le contrôle préalable de l'AMF aux propositions d'investissement en biens divers mettant en avant un rendement. [7] [8]
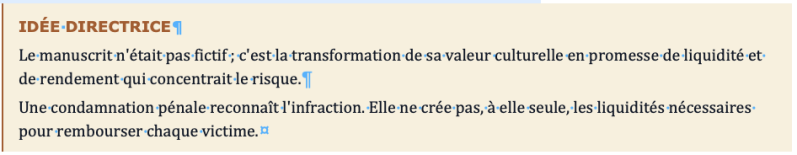
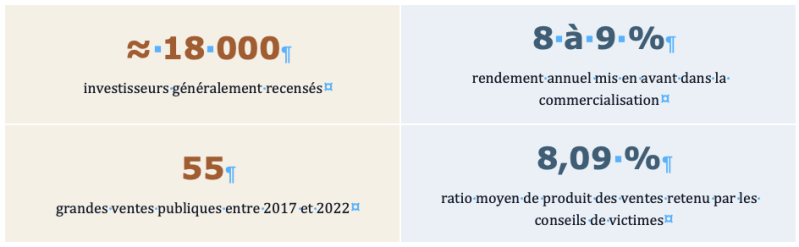
Repères : les décomptes varient selon qu'ils portent sur les personnes, les contrats, les créances déclarées ou les parties civiles. Sources [1], [6], [10], [13].
Sommaire
- Comment fonctionnait le montage Aristophil
- Chronologie : des alertes au jugement
- La géographie du dossier
- Analyse juridique : pénal, consommation, indivision et faillite
- Le patrimoine culturel pris dans la liquidation
- Portée et limites des réformes
- Ce que l'affaire change pour les investisseurs et les institutions
- Sources, bibliographie et crédits iconographiques
1. Comment fonctionnait le montage Aristophil
Du manuscrit rare au produit d'épargne
Le point de départ était réel : un marché des autographes et manuscrits, composé de pièces uniques, parfois d'intérêt historique majeur. Aristophil achetait des documents, les regroupait en collections et les proposait ensuite à des particuliers. Deux formats ont notamment structuré la commercialisation : l'acquisition en pleine propriété et l'acquisition de parts indivises. Dans ce second cas, plusieurs centaines, parfois davantage, de souscripteurs pouvaient être copropriétaires d'un même ensemble.
Le contrat ne ressemblait pas toujours, dans sa lettre, à un placement financier classique. La société se réservait une faculté de rachat à l'issue d'une durée de garde, tandis que les supports commerciaux et certains discours de vente pouvaient faire comprendre qu'une revalorisation annuelle, souvent autour de 8 %, était attendue. UFC-Que Choisir a montré dès 2011 puis en caméra cachée en 2013 l'écart entre la prudence contractuelle et la certitude exprimée par certains vendeurs. [2]
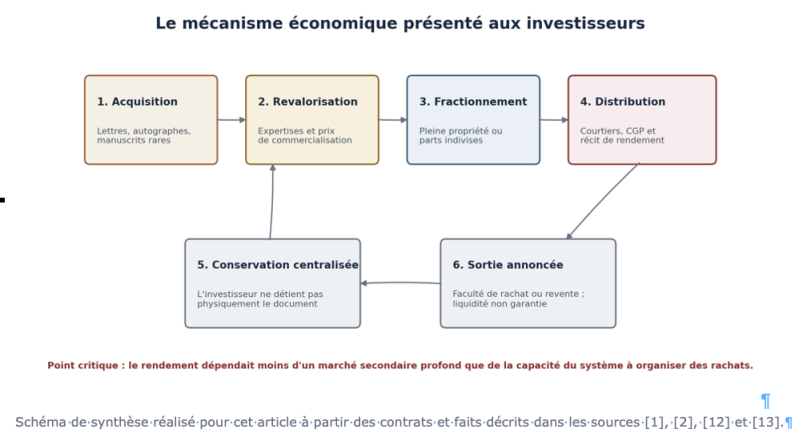
La fragilité se trouvait dans la chaîne, pas seulement dans l'objet

Le caractère matériel du support créait une illusion de sécurité. Pourtant, un manuscrit n'a ni cours officiel, ni rendement intrinsèque, ni marché continu. Sa valeur dépend de l'auteur, du contenu, de l'état, de la provenance, de la rareté, de la qualité de l'expertise et du nombre d'acheteurs au moment précis de la vente. Deux lettres du même auteur peuvent avoir des valeurs sans commune mesure. La répétition d'un pourcentage annuel régulier était donc peu compatible avec la discontinuité propre à ce marché.
Le musée comme dispositif de confiance
Le Musée des lettres et manuscrits ne constituait pas une garantie financière. Il a néanmoins joué un rôle symbolique puissant : les œuvres étaient visibles, les expositions attestaient leur intérêt culturel et l'institution donnait au dispositif commercial les codes de la conservation patrimoniale. C'est l'un des enseignements les plus actuels de l'affaire : un lieu culturel, un catalogue soigné ou la présence d'experts peuvent légitimer un produit sans démontrer l'indépendance de sa valorisation ni la solvabilité de l'engagement de sortie.
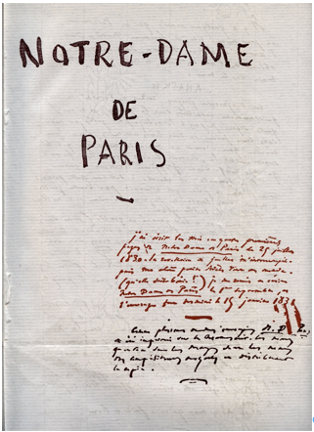
Première page du manuscrit de Notre-Dame de Paris de Victor Hugo. Illustration du type de bien, sans affirmation d'appartenance à une collection Aristophil. Domaine public. Source : Wikimedia Commons

2. Des alertes au jugement : une chronologie de quinze ans
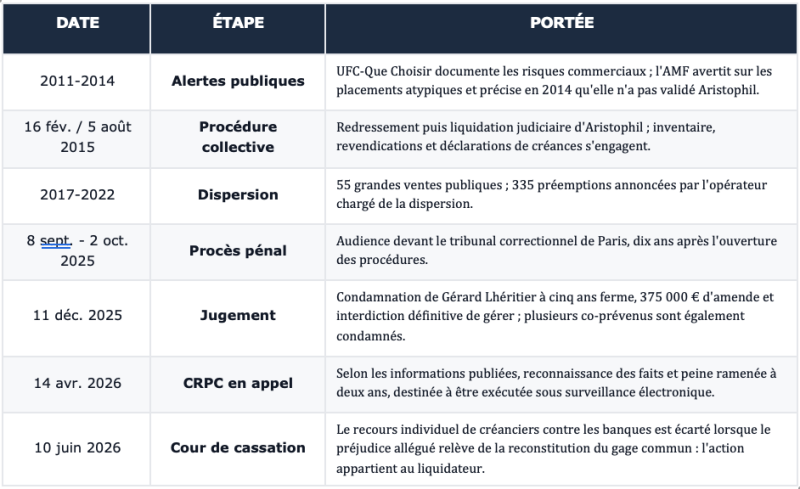
Chronologie établie à partir des sources [1] à [6], [10], [13] et [16].
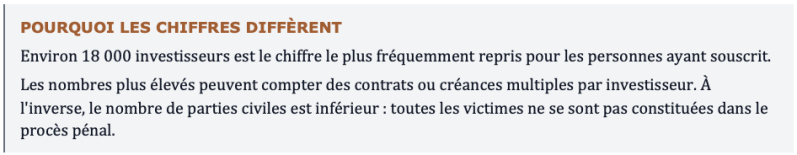
Le jugement du 11 décembre 2025
Le tribunal correctionnel de Paris a condamné Gérard Lhéritier à quatre ans et quatre mois d'emprisonnement, auxquels s'est ajoutée la révocation d'un sursis de huit mois, soit cinq ans ferme. Il a également prononcé une amende de 375 000 €, une privation du droit d'éligibilité pendant cinq ans et une interdiction définitive d'exercer une profession commerciale ou de gérer. L'expert-comptable Denis Potier a été condamné à deux ans, dont un an assorti d'un sursis probatoire ; plusieurs autres intervenants ont reçu des peines avec sursis pour pratiques commerciales trompeuses. Jean-Claude Vrain a été relaxé. Les qualifications d'escroquerie simple et de pratiques commerciales trompeuses ont été retenues ; l'escroquerie en bande organisée ne l'a pas été. [1]
Sur l'action civile, le bulletin d'information des conseils de victimes indique que le tribunal a tenu compte d'un produit moyen des ventes de 8,09 %, ajusté selon les situations. Ce ratio n'est ni une restitution uniforme déjà versée, ni une promesse de paiement : il sert à évaluer la perte dans le jugement, alors que les voies de recours, la solvabilité des condamnés et les procédures collectives déterminent la récupération effective. [1]
La reconnaissance de culpabilité d'avril 2026
Après l'appel annoncé en décembre 2025, Gérard Lhéritier a conclu le 14 avril 2026, selon plusieurs publications concordantes, une comparution sur reconnaissance préalable de culpabilité avec le parquet général de Paris. La peine a été ramenée à deux ans d'emprisonnement, avec un aménagement sous bracelet électronique annoncé en raison notamment de son âge et de son état de santé. [10]
3. La géographie du dossier

Carte 1 - Les lieux de la légitimation culturelle, du jugement et de la dispersion des collections
La concentration parisienne est frappante : le musée se situait boulevard Saint-Germain ; le procès a eu lieu au tribunal judiciaire de Paris ; une part importante des ventes a été organisée à Drouot ou coordonnée depuis Neuilly-sur-Seine. Cette proximité ne signifie pas unité juridique. Le musée, la société commerciale, les indivisions, les opérateurs de vente et la juridiction répondaient à des fonctions et à des régimes différents.
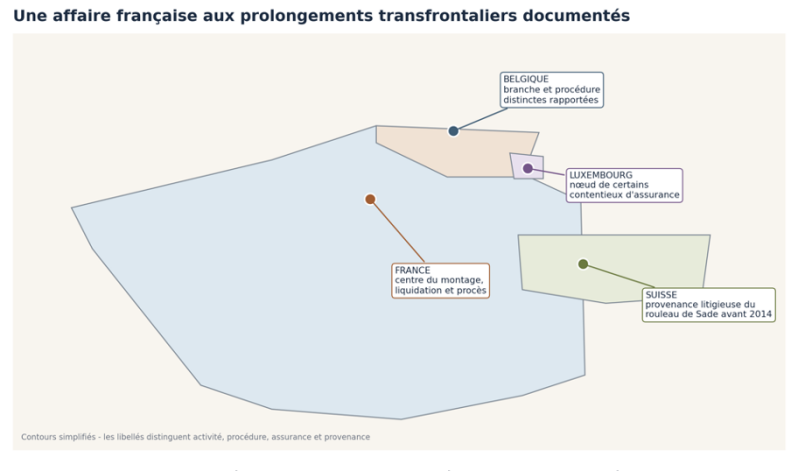
Carte 2 - Prolongements documentés. Belgique : branche et procédure distinctes rapportées ; Luxembourg : domicile d'un assureur dans un contentieux civil ; Suisse : provenance litigieuse du rouleau de Sade avant son retour en France. [4] [14] [16]
Le volet belge rappelle que la protection des épargnants et les poursuites pénales restent largement nationales. Le nœud luxembourgeois apparaît notamment dans certains contentieux d'assurance. La Suisse intervient surtout dans l'histoire de provenance du rouleau des 120 Journées de Sodome : volé en France, acquis par un collectionneur suisse, puis revenu en France en 2014 avant d'être intégré au périmètre Aristophil. La carte ne doit donc pas être lue comme celle d'un groupe unifié, mais comme celle de qualifications juridiques différentes reliées par les mêmes objets et contrats.
4. Analyse et portée juridiques
4.1. L'escroquerie : la manœuvre est dans la présentation globale
L'article 313-1 du code pénal sanctionne l'usage d'un faux nom ou d'une fausse qualité, l'abus d'une qualité vraie ou l'emploi de manœuvres frauduleuses qui trompent une personne et la déterminent à remettre des fonds ou un bien. Une simple erreur d'estimation ne suffit pas à caractériser une escroquerie : le marché de l'art admet des écarts, des incertitudes et des opinions divergentes. Dans Aristophil, le tribunal a retenu une architecture plus large : surévaluation, récit de sécurité, comptes inexacts, organisation des rachats et dépendance aux nouveaux apports. [1]
La distinction est importante pour tout le marché culturel. Un prix élevé n'est pas, par nature, illicite. Il devient juridiquement problématique lorsque la formation du consentement repose sur des informations fausses ou dissimulées, sur une présentation artificielle de la liquidité, ou sur des manœuvres destinées à faire croire que le risque économique est neutralisé.
4.2. Les pratiques commerciales trompeuses
La commercialisation s'est aussi heurtée au droit de la consommation. Les faits ont été appréciés au regard des règles alors applicables, aujourd'hui regroupées notamment aux articles L. 121-2 et suivants du code de la consommation. Une pratique est trompeuse lorsqu'elle repose sur des allégations fausses ou de nature à induire en erreur sur les caractéristiques essentielles, le prix, les résultats attendus, la portée des engagements ou les risques. Le dossier illustre une forme classique de dissociation : un contrat prudent, mais un discours commercial beaucoup plus affirmatif.
La responsabilité peut atteindre plusieurs maillons : concepteurs des documents, vendeurs, dirigeants, experts et intermédiaires, à condition de démontrer leur rôle, leur connaissance et le lien causal. Le jugement de 2025 a précisément différencié les situations : plusieurs condamnations, une relaxe, et des qualifications distinctes selon les participants. [1]
4.3. L'indivision : être propriétaire ne veut pas dire pouvoir vendre
Les articles 815 et suivants du code civil organisent l'indivision. Chaque indivisaire détient une quote-part abstraite dans le bien ou l'ensemble, mais il ne peut pas disposer seul du manuscrit. Les actes d'administration et de disposition obéissent à des majorités ou à l'unanimité selon leur nature, sous réserve des voies judiciaires prévues par la loi. Plus le nombre d'indivisaires est élevé, plus l'information, la décision et la répartition du prix deviennent lourdes.
Cette structure pouvait donner un droit réel tout en laissant l'investisseur sans contrôle opérationnel. À l'effondrement de l'organisateur, il fallait identifier le bien, vérifier son rattachement au contrat, établir la quote-part, traiter les demandes de revendication et décider de la vente. La propriété n'efface donc pas le risque de garde, de preuve ou d'organisation collective.
4.4. La liquidation : créance personnelle ou préjudice collectif ?
La liquidation judiciaire impose une distinction décisive. Le créancier peut déclarer sa créance et, s'il revendique la propriété d'un bien identifiable, exercer les voies prévues par le code de commerce. Mais lorsqu'une action contre un tiers tend à réparer une faute ayant contribué à la cessation des paiements et à reconstituer le gage commun de tous les créanciers, l'article L. 641-4 du code de commerce réserve cette action au liquidateur.
La Cour de cassation l'a confirmé le 10 juin 2026 pour plus de 1 600 investisseurs qui poursuivaient plusieurs banques teneurs de comptes. Leur perte de capital et des rendements allégués se confondait, dans les demandes examinées, avec le défaut de paiement subi par la collectivité. Ils ne pouvaient donc pas agir individuellement sur ce fondement. [5]
4.5. Les recours contre les conseillers et assureurs
Une autre ligne contentieuse vise les conseillers en gestion de patrimoine, distributeurs ou assureurs de responsabilité. La faute alléguée peut être un défaut d'information, de mise en garde, d'analyse de l'adéquation du produit au profil du client ou de révélation des risques de liquidité et de valorisation. Le préjudice est souvent formulé comme une perte de chance de ne pas contracter ou d'investir autrement.
La prescription quinquennale de l'article 2224 du code civil a suscité des décisions importantes. Le 27 mars 2024, la chambre commerciale a cassé un arrêt qui faisait courir le délai dès la souscription : à cette date, la perte invoquée ne s'était pas encore réalisée. Cette solution ne fixe pas automatiquement un même point de départ pour tous ; elle oblige à rechercher quand chaque investisseur a connu, ou aurait dû connaître, les faits permettant d'agir. [4]
4.6. La réforme des “biens divers”
Au moment de la commercialisation, l'AMF avait alerté sur les placements atypiques mais souligné qu'Aristophil ne relevait pas de son champ de validation. La loi Sapin II du 9 décembre 2016 a renforcé le régime. L'actuel article L. 551-1 du code monétaire et financier couvre notamment les propositions d'acquérir des droits sur des biens lorsqu'un rendement financier direct ou indirect est mis en avant. Les communications doivent être exactes, claires, non trompeuses et permettre de comprendre les risques. [3] [7]
Le contrôle préalable porte sur un document d'information et sur l'organisation de l'offre. Le règlement général de l'AMF exige notamment un rapport d'expert indépendant sur l'existence du bien, la liquidité et la valorisation, une procédure de valorisation, la traçabilité des droits et, lorsque cela est pertinent, un mécanisme de liquidité. [8]
5. Quand la liquidation rencontre le droit du patrimoine
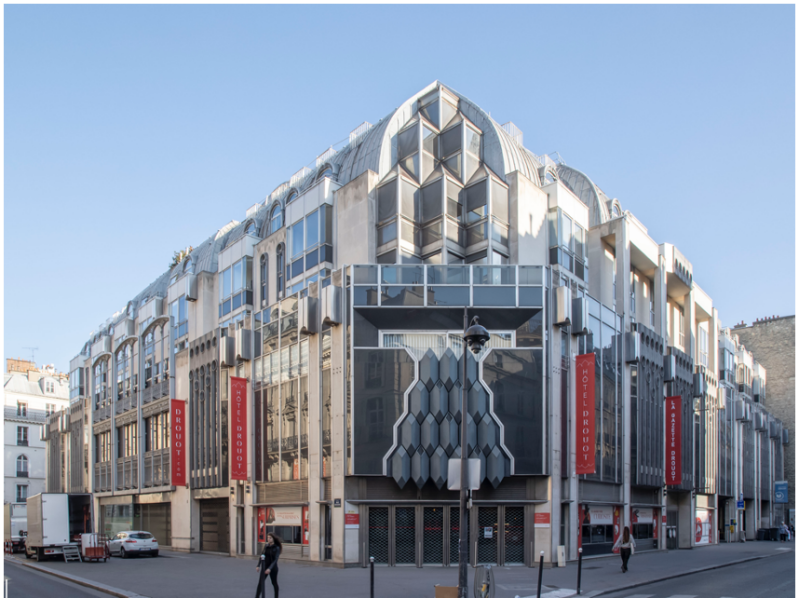
Hôtel Drouot, Paris. Photo : Arthur Weidmann, CC BY-SA 4.0. Source : Wikimedia Commons

Vendre sans détruire le marché
La dispersion a commencé en décembre 2017 et s'est étendue sur cinq ans. L'opérateur Aguttes a annoncé 55 ventes majeures et 335 préemptions, la dernière grande vacation de novembre 2022 totalisant près de 6,9 millions d'euros. L'étalement répondait à une difficulté économique évidente : introduire trop d'objets similaires simultanément aurait pu saturer un marché étroit et diminuer encore les prix. [6]
La vente aux enchères produit un prix de marché à un instant donné ; elle ne valide pas rétroactivement la valorisation de souscription. Les résultats ont montré une grande dispersion : certaines pièces exceptionnelles ont suscité des enchères élevées, tandis que des documents plus ordinaires se vendaient bien en dessous des prix historiques facturés aux investisseurs.
Préemption, trésor national et acquisition publique
Le droit du patrimoine est intervenu à deux niveaux. D'abord, le droit de préemption permet à l'État de se substituer au dernier enchérisseur au prix d'adjudication pour enrichir une collection publique. Ensuite, le refus d'un certificat d'exportation peut conférer temporairement à un bien le statut de trésor national, maintenir l'objet sur le territoire et ouvrir un délai pour rechercher une acquisition publique.
Le rouleau des 120 Journées de Sodome de Sade et les manuscrits du Manifeste du surréalisme d'André Breton, intégrés à la première vente Aristophil, ont reçu ce statut en décembre 2017. Ils ont finalement été acquis pour la Bibliothèque nationale de France en 2021, grâce au mécénat. L'affaire a donc produit un paradoxe : l'effondrement d'un système privé a conduit à disperser une immense collection, mais certaines pièces majeures sont entrées dans le patrimoine public. [14] [15]
6. Portée et limites de l'affaire
Ce que le dossier a changé
- La mise en avant d'un rendement sur un bien culturel suffit désormais à faire entrer une offre dans le champ large des intermédiaires en biens divers, sous réserve des exceptions légales.
- La valorisation doit être documentée par un expert indépendant, avec une analyse de liquidité et une procédure de suivi.
- Les conseillers qui recommandent des opérations sur biens divers relèvent du cadre des conseillers en investissements financiers pour cette activité et doivent intégrer le profil et les intérêts du client.
- Le discours publicitaire est contrôlé comme un ensemble : les avertissements en petits caractères ne neutralisent pas nécessairement un argumentaire oral rassurant ou une promesse implicite.
- Les institutions culturelles, assureurs, banques, notaires et experts sont invités à regarder la chaîne complète, pas seulement l'authenticité de l'objet.
Les limites qui subsistent
- La valeur culturelle n'est pas une valeur financière stable. Même une expertise sincère demeure une opinion à une date donnée.
- Le contrôle préalable n'est pas une assurance. Un modèle peut se détériorer après l'enregistrement, d'où la nécessité d'un suivi continu.
- La capacité opérationnelle du régulateur reste limitée face à la multiplication des offres numériques et transfrontalières, limite déjà relevée dans les travaux parlementaires de 2016.
- Les procédures collectives mutualisent la perte et réduisent l'autonomie des victimes. Dix ans entre la faillite et le jugement illustrent le coût du temps judiciaire.
- Les frontières entre propriété, créance, garde et service d'investissement restent difficiles à comprendre pour un non-spécialiste.
Enfin, l'affaire ne permet pas d'assimiler tout investissement dans l'art à une fraude. Une acquisition directe, correctement documentée, sans promesse de rendement et financée par un acheteur capable de supporter l'illiquidité relève d'une logique différente. Le signal d'alerte apparaît lorsque l'objet culturel est standardisé, fractionné, conservé par le vendeur et présenté comme produisant une sortie prévisible.
7. Ce que les investisseurs et institutions doivent retenir
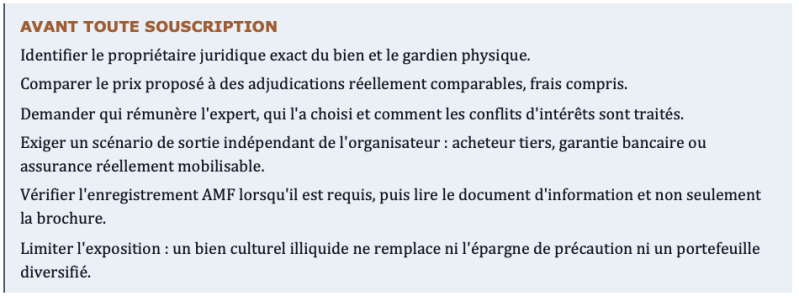
Pour les musées et détenteurs de collections
- Séparer clairement la médiation culturelle de la promotion d'un produit d'investissement.
- Publier l'origine des œuvres, les droits de propriété, les éventuelles indivisions et les conditions de prêt.
- Éviter que l'exposition institutionnelle soit présentée comme une certification de valeur ou de rendement.
- Conserver la preuve avant la crise : inventaires, photographies, numéros, contrats, localisations, assurances et historique des mouvements.
Conclusion
Aristophil a exploité une intuition juste - le pouvoir émotionnel et la rareté du patrimoine écrit - pour construire une conclusion fausse : la rareté n'engendre pas automatiquement une revalorisation régulière, et l'existence d'un bien n'assure pas sa liquidité. La réponse juridique a fini par reconnaître l'escroquerie et sanctionner plusieurs acteurs, mais elle a aussi montré ses propres limites : délais, dispersion des recours, articulation difficile entre préjudices individuels et collectifs, et faible récupération économique.
La leçon la plus durable tient peut-être en une phrase : protéger un bien culturel et protéger celui qui l'achète sont deux missions différentes. Elles doivent être pensées ensemble lorsque le patrimoine devient le support d'une offre d'investissement.
8. Sources bibliographiques et juridiques
Les liens ont été vérifiés le 10 août 2026. Les sources primaires et institutionnelles sont privilégiées ; les sources de presse sont utilisées pour les audiences et évolutions non encore publiées dans une base officielle.
[1] SCP Lecoq-Vallon & Féron-Poloni, Bulletin d'informations sur le jugement du tribunal correctionnel de Paris du 11 décembre 2025, 18 décembre 2025. Consulter
[2] UFC-Que Choisir, « Lettres et manuscrits : étranges investissements », 31 mars 2011 ; « Des méthodes de vente à revoir », 3 mai 2013. Consulter
[3] Autorité des marchés financiers, Rapport annuel 2012 ; précision du 26 novembre 2014 sur l'absence de validation de l'activité Aristophil. Consulter
[4] Cour de cassation, chambre commerciale, 27 mars 2024, n° 22-17.174, ECLI:FR:CCASS:2024:CO00169. Consulter
[5] Cour de cassation, chambre commerciale, 10 juin 2026, pourvois n° 24-18.425 et suivants, publié au Bulletin, ECLI:FR:CCASS:2026:CO00293. Consulter
[6] Aguttes, « La dispersion des collections Aristophil s'achève », 21 novembre 2022. Consulter
[7] AMF, « Évolution du régime de l'intermédiation en biens divers », 2017 ; loi n° 2016-1691 du 9 décembre 2016, art. 79. Consulter
[8] Code monétaire et financier, art. L. 551-1 ; règlement général de l'AMF, art. 441-2 et 441-3. Consulter
[9] Assemblée nationale, avis n° 4040, article 28 quinquies, « Renforcement des obligations applicables aux intermédiaires en biens divers », 20 septembre 2016. Consulter
[10] Le Journal des Arts, « Gérard Lhéritier reconnaît sa culpabilité et obtient une peine réduite », 30 avril 2026 ; mise à jour du 15 mai 2026. Consulter
[11] UFC-Que Choisir, « Aristophil : 5 ans de prison pour le fondateur », 13 décembre 2025. Consulter
[12] UFC-Que Choisir, « Ouverture du procès de l'investissement catastrophique dans les manuscrits anciens », 8 septembre 2025. Consulter
[13] The Art Newspaper, « World's largest collection of manuscripts from bankrupt firm Aristophil to be sold in Paris », 14 novembre 2017 ; compte rendu du jugement, 11 décembre 2025. Consulter
[14] Commission consultative des trésors nationaux, avis n° 2017-14 relatif aux 120 Journées de Sodome. Consulter
[15] Bibliothèque nationale de France, « Acquisitions exceptionnelles : les manuscrits d'André Breton et du Marquis de Sade », 8 juillet 2021 ; ministère de la Culture, communiqué d'acquisition. Consulter
[16] Centre du droit de l'art, Université de Genève, fiche ArThemis sur le manuscrit des 120 Journées de Sodome, mise à jour 2022. Consulter
[17] Financial Times, « The French mastermind behind a €1bn Ponzi scheme », 19 mai 2026. Consulter
Crédits iconographiques
- Ancien Musée des lettres et manuscrits — Hadonos, 16 avril 2014, CC BY-SA 3.0. Fiche source
- Hôtel Drouot — Arthur Weidmann, 27 juillet 2022, CC BY-SA 4.0. Fiche source
- Manuscrit de Notre-Dame de Paris — Victor Hugo ; reproduction ancienne, domaine public. Image illustrative, non présentée comme une pièce Aristophil. Fiche source
- Cartes et schéma — Création originale pour ce dossier, août 2026. Cartes schématiques ; données de localisation issues des sources citées.
Avertissement éditorial
Cet article présente une analyse générale à partir de sources publiques. Il ne remplace pas une consultation juridique individualisée. Les droits, délais et stratégies dépendent des contrats, des procédures déjà engagées, des décisions notifiées et de la situation propre de chaque investisseur.
Ajouter un commentaire
Commentaires